Tras décadas de apostar por un modelo de crecimiento hacia afuera, el agotamiento del mismo impone a México la urgencia de transitar hacia una industrialización orientada al valor agregado. Lejos de representar un retroceso, la evidencia histórica demuestra que el fomento industrial interno ha coincidido con las etapas de mayor prosperidad y estabilidad del país. Para desentrañar la complejidad de este desafío, el presente artículo propone el siguiente recorrido analítico: primero, se examina el agotamiento del modelo exportador a la luz de la desaceleración global; segundo, se contrasta el desempeño macroeconómico histórico nacional; tercero, se evalúa la tensión institucional entre la nueva política industrial en México y la revisión del Tratado entre México, Estados Unidos y Canadá (T–MEC); finalmente, se advierten las barreras internas que deben superarse para materializar esta transformación.
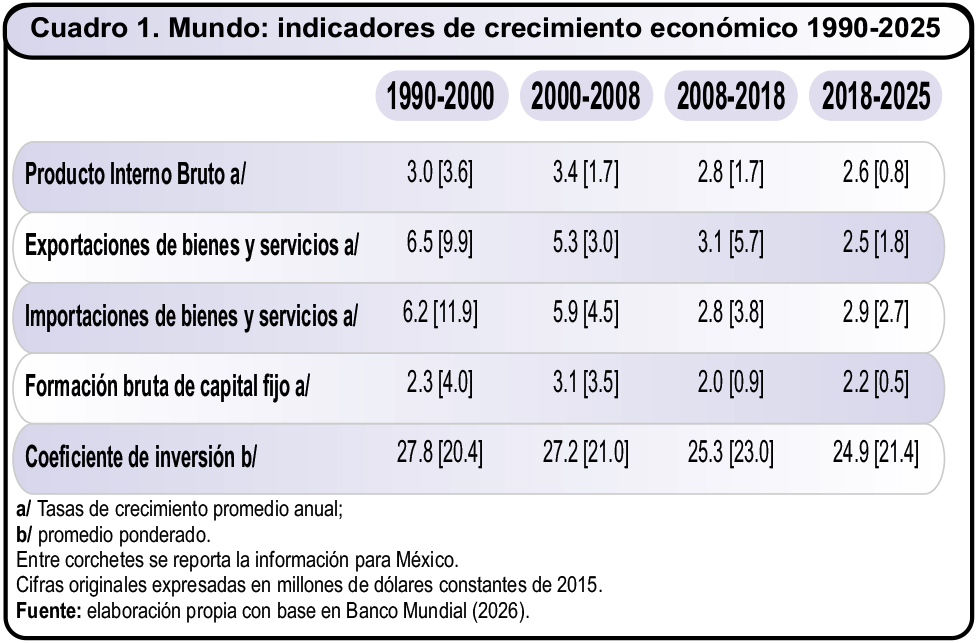
Conviene recordar que la coyuntura económica internacional evidencia el agotamiento del modelo de crecimiento hacia afuera, cuyo punto de inflexión se registró con la crisis financiera de 2008–2009. Desde entonces, la economía mundial reporta una desaceleración sostenida tanto en la expansión del Producto Interno Bruto (PIB) como en el dinamismo del comercio internacional, así como un estancamiento en la inversión extranjera directa. Detrás de la caída sistemática del crecimiento del PIB mundial, subyace una contracción en el esfuerzo de inversión (relación formación bruta de capital fijo a PIB), el cual se redujo en casi tres puntos porcentuales en los últimos 35 años (Cuadro 1). Debido a su alta exposición a los mercados internacionales, la economía mexicana magnifica las tendencias recesivas.
Un análisis detallado revela fenómenos críticos para México. En el periodo 2018–2025 la formación bruta de capital fijo creció a una tasa promedio anual de apenas 0.5 por ciento, un nivel alarmante frente al promedio global de 2.2 por ciento. Asimismo, el dinamismo de las importaciones mexicanas superó al de las exportaciones, lo que refleja una pérdida de tracción en el sector externo y una profundización de la dependencia a insumos importados.
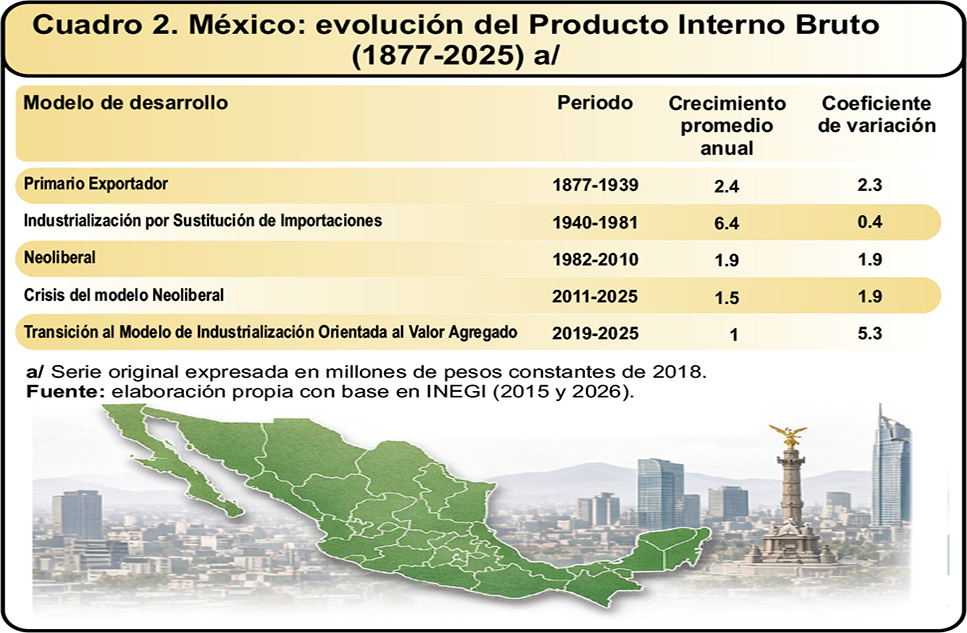
Históricamente, en América Latina, el declive de un paradigma de desarrollo y su sustitución por otro suelen acompañarse de crisis prolongadas que exponen las contradicciones estructurales del esquema precedente. Al contrastar la evolución del PIB en México, se constata una asimetría profunda entre el ritmo de expansión y la estabilidad macroeconómica, medida a través del coeficiente de variación (Cuadro 2). En efecto, la industrialización por sustitución de importaciones (1940–1981) destaca como la etapa de mayor dinamismo y menor inestabilidad: un crecimiento promedio anual de 6.4 por ciento y un coeficiente de variación de apenas 0.4. En contraposición, los esquemas orientados al mercado exterior han mostrado un crecimiento deficiente y una alta inestabilidad. La fase neoliberal (1982–2010) y su subsecuente periodo de crisis (2011–2025) exhiben tasas de crecimiento limitadas (1.9 y 1.5 por ciento, respectivamente) y una volatilidad persistente. Cabe destacar que la actual fase de transición (2019–-2025) registra el crecimiento histórico más bajo (1 por ciento) y la inestabilidad más pronunciada. Aunque este último dato se explica en gran medida por el choque de la pandemia, ilustra la profunda fragilidad del entorno en el que debe consolidarse un nuevo paradigma.
Frente a este escenario, México se encuentra en una encrucijada que representa una oportunidad histórica para delinear los rasgos de un nuevo modelo de desarrollo. A partir de 2019 la confluencia de un nuevo marco regulatorio comercial regional (plasmado en el T–MEC) y el cambio de rumbo en la política económica interna, sentaron las bases institucionales de esta transición. A nivel doméstico, la política pública se ha reconfigurado mediante la reforma laboral, la recuperación del poder adquisitivo del salario mínimo, la ampliación de programas sociales, la priorización de infraestructura en la región sur–sureste y recientemente, en enero de 2025, el relanzamiento del Plan México como hoja de ruta para la reindustrialización.
Si bien estas intervenciones apuntan hacia un nuevo modelo de desarrollo que podemos tipificar como «Industrialización Orientada al Valor Agregado» (IOVA), es fundamental precisar que este no es un estadio consolidado, sino una trayectoria en disputa. El modelo en ciernes enfrenta el reto de materializarse. Su consolidación carece de automatismos y demanda superar rezagos estructurales arraigados: la baja inversión industrial, el estancamiento de la productividad, la excesiva dependencia externa, la trampa de la maquila de bajo valor agregado y la profunda desigualdad regional.
En este marco, la revisión del T–MEC en 2026 no debe asumirse como un mero trámite administrativo de ratificación, sino como un espacio de negociación donde México debe impulsar ajustes normativos en estricta concordancia con los objetivos del Plan México, conceptualizado como la hoja de ruta para la nueva IOVA. El tratado debe concebirse como un instrumento subordinado a la estrategia de desarrollo nacional, y no como un objetivo en sí mismo. Carece de sustento empírico suponer que una prórroga inercial del acuerdo por 16 años adicionales bastará para revertir el estancamiento del país. Sirva como precedente que, durante los primeros seis de operación del T–MEC, el PIB y el valor agregado de exportación crecieron apenas 1 por ciento respectivamente, ello a pesar del endurecimiento de las reglas de origen en industrias críticas como la automotriz y las mayores exigencias de contenido regional.
A modo de conclusión, la transición al modelo de IOVA no ocurrirá por inercia, sino que exige una reconfiguración activa del papel del Estado. En el plano externo, México debe asumir la revisión del T–MEC en 2026 como una palanca para exigir a las empresas globales transferencia tecnológica y retención de valor local; sin embargo, este blindaje resultará estéril si no se resuelven las limitantes internas. Para que el Plan México deje de ser un instrumento «sin dientes», es ineludible forjar un anclaje fiscal sostenible a través de una reforma fiscal progresiva que devuelva al Estado el liderazgo de la demanda (mediante inversión en infraestructura y la fuerza de las compras públicas), resolver la dispersión y duplicidad de funciones intergubernamentales y movilizar a un empresariado nacional rezagado que hoy se resiste a asumir riesgos productivos. Solo mediante la articulación pragmática entre una política comercial estratégica y una política industrial robustamente financiada, el país superará el estancamiento y sentará las bases de un desarrollo endógeno de largo aliento.

